
 WYKŁADOWCA: Lucyna Hanus -absolwentka Akademii Ekonomicznej we Wrocławiu, Prezes Regionalnej Izby Obrachunkowej we Wrocławiu, była Zastępca Rzecznika Dyscypliny Finansów Publicznych właściwego w sprawach rozpoznawanych przez Regionalną Komisję Orzekającą we Wrocławiu. Ekspertka w zakresie gospodarki finansowej jednostek samorządu terytorialnego, rachunkowości budżetowej oraz dyscypliny finansów publicznych. Wieloletnia, doświadczona wykładowczyni Stowarzyszenia Księgowych w Polsce.
 Informacje organizacyjne:
Czas trwania: 40 godzin lekcyjnych (1 lekcja = 45 minut) w godz. 9:00 – 15:30.
Forma kursu: online
Zaliczenie: obecność na zajęciach oraz zaliczenie pracy kontrolnej (test jednokrotnego wyboru)
Zaświadczenie: zgodnie z § 23 ust. 3 Rozporządzenia MEiN z dnia 6 października 2023 r.
Zgłoszenia: tylko online poprzez ZAPISZ SIĘ
Liczba miejsc ograniczona – decyduje kolejność zgłoszeń
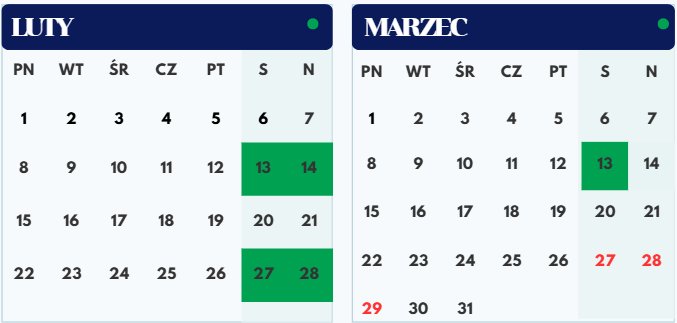
Terminy:
 Adresaci szkolenia:
Kurs skierowany jest do:
• osób rozpoczynających pracę w działach finansowo-księgowych jednostek budżetowych, w tym urzędów, szkół, przedszkoli i innych jednostek organizacyjnych sektora finansów publicznych;
• pracowników jednostek budżetowych pragnących uporządkować, uzupełnić lub zaktualizować wiedzę z zakresu rachunkowości budżetowej;
• osób planujących podjęcie zatrudnienia w księgowości jednostek sektora finansów publicznych;
• pracowników administracji samorządowej zainteresowanych zasadami ewidencji księgowej, gospodarki finansowej i sprawozdawczości budżetowej.
Wymagania wstępne: wykształcenie co najmniej średnie, chęć doskonalenia zawodowego, przestrzeganie zasad etyki zawodowej.
Cel szkolenia:
Celem kursu jest przekazanie uczestnikom wiedzy oraz rozwinięcie praktycznych umiejętności niezbędnych do prowadzenia rachunkowości jednostek budżetowych i prawidłowego ujmowania operacji gospodarczych w księgach rachunkowych, z uwzględnieniem szczególnych zasad obowiązujących w sektorze finansów publicznych.
Podczas kursu uczestnicy poznają podstawy prawne rachunkowości budżetowej, zasady funkcjonowania planów kont, ewidencji dochodów i wydatków budżetowych, rozrachunków, środków trwałych oraz zasady sporządzania sprawozdań budżetowych i finansowych.
Szczególny nacisk zostanie położony na praktyczne zastosowanie przepisów, analizę typowych operacji gospodarczych, prawidłowe dekretowanie dokumentów księgowych oraz powiązanie zapisów księgowych ze sprawozdawczością.
Słuchaczami szkolenia mogą być osoby posiadające co najmniej wykształcenie średnie, uznające potrzebę ustawicznego doskonalenia zawodowego przez cały okres pracy zawodowej oraz rozumiejące istotę i znaczenie przestrzegania norm i zasad etycznych w pracy.
PLAN NAUCZANIA:
Podstawy prawne oraz zasady szczególne rachunkowości budżetowej.
1. Podmiotowy i przedmiotowy zakres rachunkowości budżetowej, w tym: system finansowy jednostek budżetowych i samorządowych zakładów budżetowych, istota podlegających ewidencji procesów gromadzenia i wydatkowania środków publicznych oraz zasady rachunkowości obowiązujące jednostki sektora finansów publicznych nieposiadających osobowości prawnej.
2. Szczególne zasady rachunkowości określone w ustawie o finansach publicznych oraz przepisach wykonawczych do tej ustawy, w tym: zasada kasowego wykonania budżetu, wycena środków trwałych stanowiących mienie komunalne, klasyfikacja budżetowa oraz sprawozdawczość budżetowa i finansowa.
3. Organizacja rachunkowości, w tym zasady (polityka) rachunkowości, odpowiedzialność głównego księgowego JSFP. Przykładowe zapisy w dokumentacji rachunkowości instrukcja obiegu dokumentów, możliwe zapisy dotyczące przyjętych zasad/polityki rachunkowości)
Ramowe plany kont.
Zasady ewidencji kasowego wykonania budżetu oraz etapów poprzedzających płatność dochodów i wydatków
4. Ramowe plany kont dla budżetów jednostek samorządu terytorialnego oraz jednostek budżetowych i samorządowych zakładów budżetowych określone przez Ministra Finansów w rozporządzeniu wydanym na podstawie ustawy o finansach publicznych.
5. Zasady ewidencji kasowego wykonania dochodów i wydatków budżetowych na kontach budżetu jednostki samorządu terytorialnego i jednostek budżetowych, w tym: ewidencja w księgach budżetu na kontach 133, 222, 223, 901, 902, 960 i 961 oraz na kontach jednostki budżetowej 130, 222. 223 i 800 jednostki budżetowej ze szczególnym zwróceniem uwagi na treść ekonomiczną operacji gospodarczych oraz ich udokumentowanie.
6. Ewidencja etapów poprzedzających płatność dochodów i wydatków budżetowych na kontach jednostki budżetowej, w tym: zasady ewidencji należności z tytułu dochodów budżetowych na kontach 221 i 226, zobowiązań na kontach zespołu 2 oraz kosztów i przychodów na kontach zespołu 4 i 7.
7. Typowe zasady ewidencji wydatków w zależności od ich rodzaju i źródeł finansowania (wydatki bieżące, inwestycyjne i dotacje), środków na inwestycje i rozliczenia dotacji (konto 810) oraz kosztów działalności inwestycyjnej (konto 080).
8. Zasady ewidencji należności z tytułu udzielonych dotacji (konto 224).
9. Ewidencja dochodów gromadzonych na wydzielonych rachunkach bankowych jednostek oświatowych i wydatków finansowanych tymi dochodami (konto 132) oraz rozliczeń z budżetem z tytułu nadwyżki dochodów (podstawa prawna art. 223 ustawy o finansach publicznych).
Rachunkowość jednostek – należności, środki trwałe, WNiP, dług publiczny JST
10. Wycena i ewidencja należności budżetowych oraz sprawozdanie Rb-27S
11. Szczególne zasady wyceny i ewidencji wartości niematerialnych i prawnych oraz rzeczowego majątku trwałego (konta 011, 013, 014, 020) oraz jego amortyzacji i umorzenia (konta 071 i 072).
12. Konta pozabilansowe.
13. Zobowiązania urzędu i jednostek budżetowych zaliczane do długu jednostek samorządu terytorialnego (spłacanego wydatkami) – zasady ich zaciągania, klasyfikacji, ewidencji i wykazywania w sprawozdaniach Rb-28S i Rb-Z.
Rachunkowość budżetu JST
14. Ewidencja dochodów i wydatków budżetowych
15. Przychody i rozchody budżetu (konto 134, 250, 260), bilansowa wycena należności z tytułu rozchodów budżetu (konto 290 i 962)
16. Rozliczenia międzyokresowe (konto 909).
17. Niewygasające wydatki – ewidencja rezerwy z tego tytułu na kontach budżetu (konto 135, 903 i 904 budżetu).
18. Zamknięcia roczne kont budżetu JST i bilans z wykonania budżetu JST
Sprawozdawczość budżetowa i finansowa
19. Sprawozdawczość budżetowa jako podstawa ewidencji na kontach budżetu oraz jednostki budżetowej (sprawozdania Rb-27S, Rb-28S i Rb-28NWS) – uzgodnienia sald
20. Zakres danych prezentowanych w sprawozdaniach finansowych, w tym: w bilansie z wykonania budżetu jednostki samorządu terytorialnego, sprawozdaniu jednostki (bilans, rachunek zysków i strat, zestawieniu zmian w funduszu, informacja dodatkowa).
21. Wybrane problemy naruszenie dyscypliny finansów publicznych.
Metody szkoleniowe:
1. zajęcia wykładowo-seminaryjne z elementami praktycznych ćwiczeń
2. interaktywne spotkanie video z wykładowcą za pośrednictwem programu/aplikacji ClickMeeting lub MS Teams
3. autorskie materiały w formie elektronicznej
Zalecane wymagania sprzętowe i techniczne a) komputer lub urządzenie mobilne z dostępem do Internetu, wyposażone w kamerę, mikrofon oraz głośniki lub słuchawkib) stabilne łącze internetowe o minimalnej prędkości 10 Mb/s pobierania i wysyłania; zalecane jest korzystanie ze stałego łącza internetowegoc) aktualna przeglądarka internetowa (Google Chrome, Microsoft Edge, Mozilla Firefox, Safari lub Opera)d) oprogramowanie do obsługi plików PDF, DOC/DOCX i XLS/XLSX (np. Adobe Acrobat Reader, Microsoft Office, LibreOffice lub inne kompatybilne oprogramowanie)
Dostęp do szkoleniaPrzed rozpoczęciem zajęć uczestnik otrzymuje dane dostępowe do konta w aplikacji Microsoft Teams (login i hasło).Zaleca się, aby przed pierwszymi zajęciami uczestnik sprawdził poprawność działania połączenia internetowego, kamery, mikrofonu oraz możliwość zalogowania się do Microsoft Teams.
Efekty kształcenia:
- uzyskanie i poszerzenie posiadanej wiedzy oraz doskonalenie już posiadanych umiejętności zawodowych dotyczących prowadzenia rachunkowości jednostek budżetowych i prawidłowego ujmowania operacji gospodarczych w księgach rachunkowych, z uwzględnieniem szczególnych zasad obowiązujących w sektorze finansów publicznych,
- umiejętność wykonywania pracy zgodnie z zasadami etyki zawodowej
- umiejętność przewidywania skutków i ponoszenia odpowiedzialności za podjęte działania
Co warto wiedzieć:
1. Zgłoszenie przez formularz = zawarcie umowy i zobowiązanie do zapłaty
2. Wpłata po potwierdzeniu terminu: PKO BP S.A. 71 1020 5242 0000 2702 0018 6635 (tytułem: imię, nazwisko/nazwa firmy oraz nazwa szkolenia)
3. Faktura pro forma – na pisemny wniosek
4. Rezygnacja: pisemnie, minimum 7 dni roboczych przed szkoleniem w formie pisemnej na adres: szkolenia@jeleniagora.skwp.pl
Uwaga:
Organizator zastrzega sobie prawo do zmian terminu i formy kursu w zależności od liczby zgłoszeń. Nagrywanie zajęć i udostępnianie materiałów jest niedozwolone.
MOŻLIWE DOFINANSOWANIA
 Baza Usług Rozwojowych (BUR)
• dla pracowników mikro, małych i średnich przedsiębiorstw
• szczegółowe informacje dla poszczególnych województw: LINK
• zgłoszenia należy dokonać za pośrednictwem platformy BUR: LINK
 Krajowy Fundusz Szkoleniowy (KFS)
• dofinansowanie dostępne dla wszystkich firm (mikro, małych, średnich i dużych), zatrudniających min. 1 osobę na umowę o pracę
• więcej informacji: LINK
